ఐడీఎఫ్సీ ఫస్ట్ బ్యాంక్పై మోతిలాల్ ఓస్వాల్ 'బై' రేటింగ్.. 23% లాభాలందించే అవకాశం


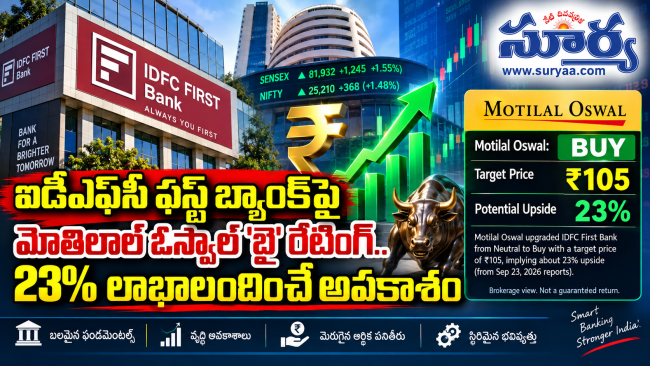
సూర్య బిజినెస్ డెస్క్: ప్రముఖ దేశీయ బ్రోకరేజ్ సంస్థ మోతిలాల్ ఓస్వాల్ ఫైనాన్షియల్ సర్వీసెస్ (MOFSL) ఐడీఎఫ్సీ ఫస్ట్ బ్యాంక్ లిమిటెడ్ (IDFC First Bank) షేరుపై తన నివేదికను వెలువరించింది. బ్యాంక్ సాధిస్తున్న ప్రగతిని దృష్టిలో ఉంచుకుని ఈ స్టాక్ను 'న్యూట్రల్' నుంచి 'బై' (Buy) రేటింగ్కు అప్గ్రేడ్ చేసింది. అంతేకాకుండా ఈ షేరు కోసం రూ. 105 టార్గెట్ ధరను నిర్దేశించింది. రిపోర్ట్ వెలువడే సమయానికి ఉన్న మార్కెట్ ధరతో పోలిస్తే ఇది సుమారు 23% మేర లాభాన్ని (అప్సైడ్) అందించే అవకాశం ఉందని అంచనా వేసింది.
బ్రోకరేజ్ అప్గ్రేడ్కు ప్రధాన కారణాలు:
బలపడుతున్న డిపాజిట్ ఫ్రాంచైజీ: బ్యాంక్ తన డిపాజిట్ బేస్ను బలోపేతం చేయడంలో గణనీయమైన పురోగతి సాధించింది. మెరుగైన వృద్ధిని కొనసాగిస్తూనే బ్యాలెన్స్ షీట్ను క్రమంగా సురక్షిత మార్గంలోకి మళ్లిస్తోంది.స్థిరమైన లాభదాయకత: ఆరోగ్యకరమైన వ్యాపార వృద్ధి, ఆపరేటింగ్ లెవరేజ్లో మెరుగుదల, అజమాయిషీలో ఉన్న క్రెడిట్ వ్యయాల (Controlled Credit Cost) కారణంగా బ్యాంక్ లాభదాయకత కోలుకునేందుకు చక్కటి అవకాశాలున్నాయి. మెరుగైన అంతర్గత నియంత్రణలు: బ్యాంక్ తన అంతర్గత నియంత్రణలు, పాలనా ప్రక్రియలను (Governance Processes) మరింత పటిష్టం చేసిందని, క్రెడిట్ కాస్ట్ గైడెన్స్ను కూడా తగ్గించుకోవడం ద్వారా బలమైన అసెట్ క్వాలిటీ ట్రెండ్స్ను ప్రదర్శిస్తోందని బ్రోకరేజ్ పేర్కొంది.
ఆర్థిక అంచనాలు & అంచనా వృద్ధి:రుణ వృద్ధి (Loan Growth):
FY26-28 మధ్య కాలంలో బ్యాంక్ రుణ వృద్ధి వార్షిక ప్రాతిపదికన (CAGR) సుమారు 21% మేర బలమైన వృద్ధిని నమోదు చేయవచ్చని మోతిలాల్ ఓస్వాల్ అంచనా వేసింది. ఆస్తి నాణ్యత (Asset Quality): FY28 నాటికి స్థూల నిరర్థక ఆస్తులు (GNPA), నికర నిరర్థక ఆస్తులు (NNPA) వరుసగా 1.4%, 0.4% స్థాయికి తగ్గుతాయని అంచనా వేస్తున్నారు.రిటర్న్ రేషియోలు (RoA/RoE): FY28 నాటికి బ్యాంక్ రిటర్న్ ఆన్ అసెట్స్ (RoA) 1.2%కి, రిటర్న్ ఆన్ ఈక్విటీ (RoE) 11.9%కి మెరుగుపడతాయని అంచనా. అలాగే కాస్ట్-టు-ఇన్కం రేషియో FY28 నాటికి సుమారు 65%కి మెరుగుపడుతుందని అంచనా వేశారు. FY28E సర్దుబాటు చేసిన బుక్ వాల్యూ (ABV) పై 1.6 రెట్లు Valuation ఆధారంగా ఈ టార్గెట్ ధరను నిర్ణయించినట్లు మోతిలాల్ ఓస్వాల్ స్పష్టం చేసింది. బ్రోకరేజ్ సానుకూల ప్రకటనతో మార్కెట్లో ఈ షేరు కొనుగోళ్ల మద్దతునుD లభిస్తూ ట్రేడవుతోంది