ఆయిల్ & గ్యాస్ క్యూ2 ప్రివ్యూ: అప్స్ట్రీమ్ కంపెనీల జోరుతో ఎబిట్టా జంప్.. టాప్ పిక్గా ఆయిల్ ఇండియా: డోలాట్ క్యాపిటల్ నివేదిక!


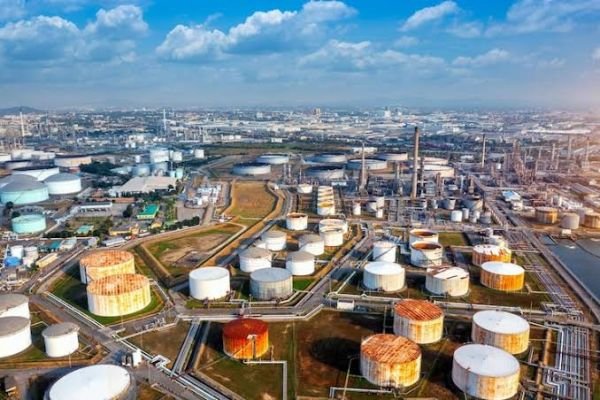
సూర్య బిజినెస్ డెస్క్: ప్రస్తుత ఆర్థిక సంవత్సరం రెండో త్రైమాసికం (Q2 FY26) ఆర్థిక ఫలితాల వేళ దేశీయ ఆయిల్ అండ్ గ్యాస్ రంగానికి సంబంధించి ప్రముఖ బ్రోకరేజ్ సంస్థ ‘డోలాట్ క్యాపిటల్’ (Dolat Capital) కీలక అంచనాలను విడుదల చేసింది. అప్స్ట్రీమ్ కంపెనీలైన ఓఎన్జీసీ (ONGC), ఆయిల్ ఇండియా (Oil India) బలమైన ఉత్పత్తి వృద్ధి, నిలకడైన క్రూడ్ రియలైజేషన్ల అండతో అద్భుతమైన నిర్వహణ లాభాల (EBITDA) వృద్ధిని నమోదు చేయనున్నాయని నివేదిక స్పష్టం చేసింది. ఈ రంగంలో తన అగ్రగామి ఎంపికగా (Top Pick) ‘ఆయిల్ ఇండియా’ షేరును బ్రోకరేజ్ పేర్కొంది.
డోలాట్ క్యాపిటల్ విశ్లేషణ ప్రకారం.. అంతర్జాతీయంగా ముడిచమురు ధరలు స్థిరంగా కొనసాగడం, దేశీయంగా గ్యాస్ ధరల మద్దతు లభించడంతో పాటు హైడ్రోకార్బన్ ఉత్పత్తి పరిమాణం గణనీయంగా పెరగడం అప్స్ట్రీమ్ అన్వేషణ సంస్థలకు కలిసిరానుంది. ముఖ్యంగా ఆయిల్ ఇండియా తన సహజవాయువు ఉత్పత్తిని విస్తరించడంతో పాటు నుమాలీగఢ్ రిఫైనరీ (NRL) విస్తరణ పనులు వేగవంతం కావడం కంపెనీ భవిష్యత్ ఆర్జన సామర్థ్యానికి (Earnings Visibility) మరింత ఊతమిస్తోందని నివేదిక పేర్కొంది. ఓఎన్జీసీ సైతం కేజీ-డీడబ్ల్యూఎన్-98/2 బ్లాక్ నుంచి క్రమంగా పెరుగుతున్న ఉత్పత్తితో మెరుగైన ఫలితాలను అందించవచ్చని అంచనా వేసింది.
మరోవైపు డౌన్స్ట్రీమ్ ఆయిల్ మార్కెటింగ్ కంపెనీలైన (OMCs) ఐవోసీఎల్ (IOCL), బీపీసీఎల్ (BPCL), హెచ్పీసీఎల్ (HPCL)ల పనితీరు మిశ్రమంగా ఉండే అవకాశం ఉందని బ్రోకరేజ్ తెలిపింది. రిటైల్ ఇంధన విక్రయాల మార్జిన్లు నిలకడగా ఉన్నప్పటికీ, అంతర్జాతీయంగా గ్రాస్ రిఫైనింగ్ మార్జిన్లు (GRMs) ఒత్తిడికి లోనుకావడం వీటి నికర లాభాలపై కొంత ప్రభావం చూపవచ్చని వివరించింది. అయితే, మొత్తం ఆయిల్ & గ్యాస్ రంగం బాస్కెట్లో అప్స్ట్రీమ్ కంపెనీలు తమ పటిష్ట నగదు ప్రవాహాలు, ఆకర్షణీయమైన డివిడెండ్ ఈల్డ్స్ మరియు బలమైన ఉత్పత్తి ఔట్లుక్తో మదుపరులకు మెరుగైన రాబడులను అందించే అవకాశాలు ఎక్కువగా ఉన్నాయని డోలాట్ క్యాపిటల్ పేర్కొంది.